Küchenvertrag unter Finanzierungsvorbehalt: Was bedeutet das für Käufer?
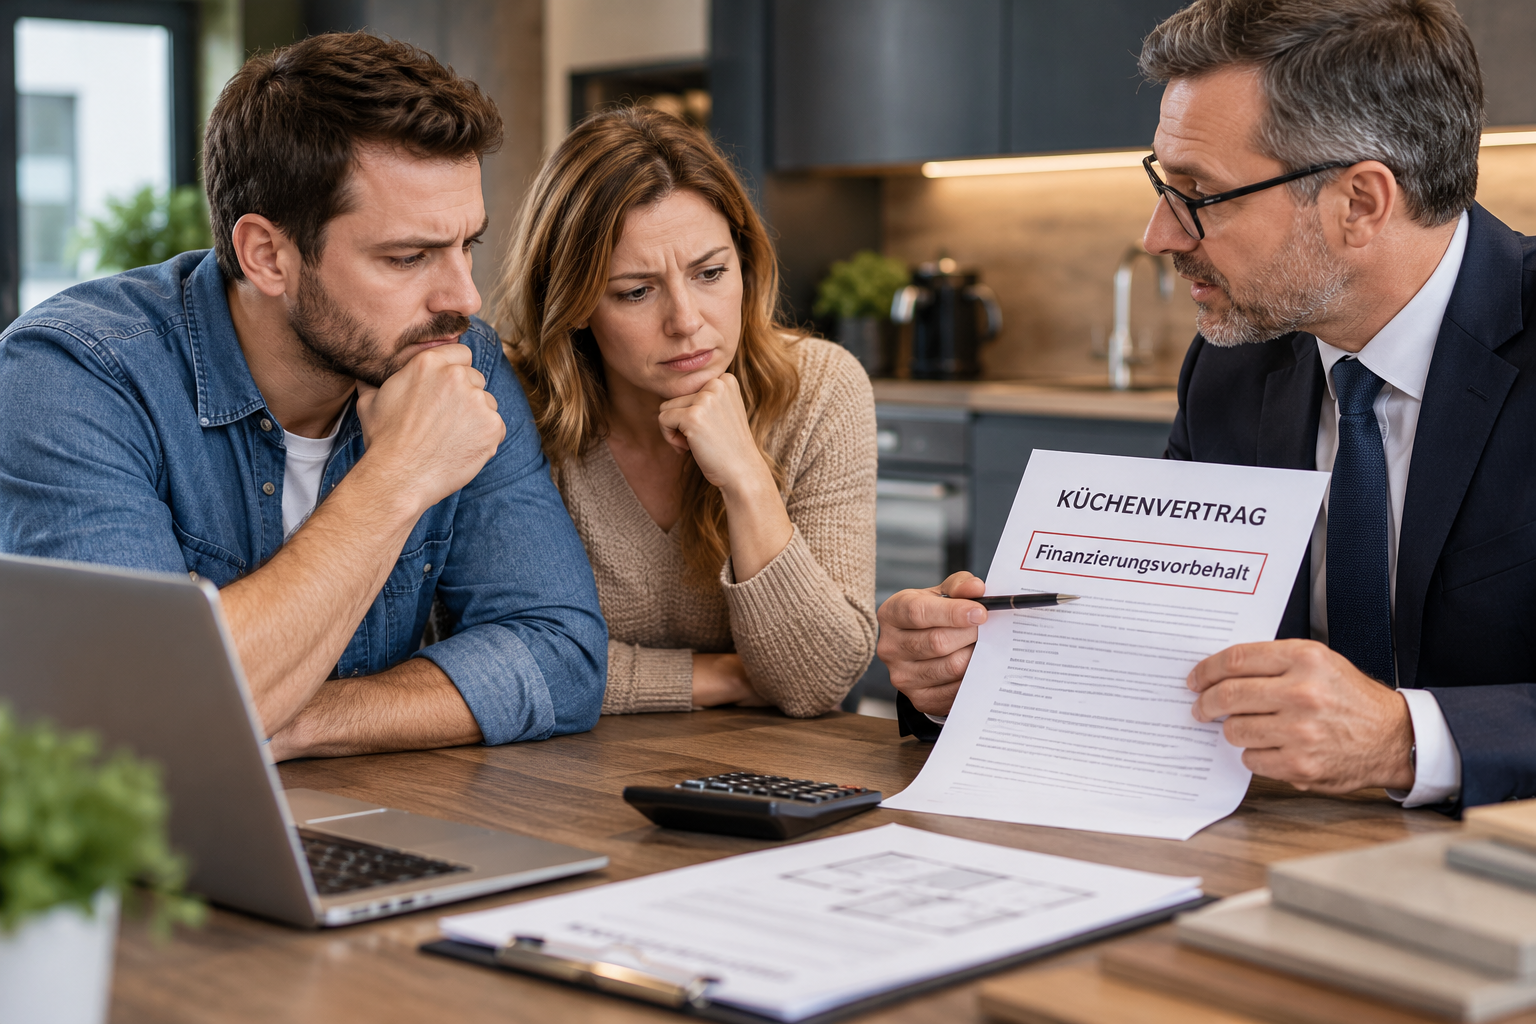
Die Traumküche ist geplant, doch die Bank lehnt den Kredit ab. Ob Käufer trotzdem zahlen müssen, hängt vor allem davon ab, was im Küchenvertrag zum Finanzierungsvorbehalt vereinbart wurde.
Darum geht es konkret
Was gilt, wenn die Bank den Kredit ablehnt?
Eine neue Einbauküche kostet schnell mehrere Tausend Euro. Viele Käufer planen deshalb, den Kaufpreis ganz oder teilweise über einen Kredit zu finanzieren. Was aber passiert, wenn die Bank die Finanzierung ablehnt? Entscheidend ist, ob der Küchenvertrag tatsächlich unter einem wirksam vereinbarten Finanzierungsvorbehalt steht – oder ob der Käufer lediglich gehofft hat, einen Kredit zu bekommen.
Was ist ein Finanzierungsvorbehalt?
Ein Finanzierungsvorbehalt soll verhindern, dass Käufer endgültig an einen Küchenvertrag gebunden sind, obwohl die benötigte Finanzierung nicht zustande kommt. Rechtlich kann eine solche Vereinbarung beispielsweise als aufschiebende oder auflösende Bedingung ausgestaltet sein (§ 158 BGB). Welche Wirkung sie im Einzelfall hat, hängt von ihrem genauen Wortlaut ab.
Bei einer aufschiebenden Bedingung wird der Vertrag erst wirksam, wenn das vereinbarte Ereignis eintritt, etwa die verbindliche Kreditzusage. Bei einer auflösenden Bedingung entfällt die Vertragswirkung, wenn die vereinbarte Bedingung eintritt, beispielsweise eine fristgerechte Finanzierungsabsage. Entscheidend ist nicht die Überschrift „Finanzierungsvorbehalt“, sondern was die Parteien tatsächlich geregelt haben.
Kredit abgelehnt: Ist der Küchenvertrag automatisch unwirksam?
Nein. Wer im Küchenstudio einen Kaufvertrag unterschreibt, schließt grundsätzlich einen verbindlichen Vertrag. Dass der Kaufpreis später über eine Bank finanziert werden sollte, ändert daran allein noch nichts. Wird ein selbst beantragter Kredit abgelehnt, kann das Küchenstudio deshalb grundsätzlich weiterhin Erfüllung des Vertrags verlangen.
Anders kann es aussehen, wenn ausdrücklich vereinbart wurde, dass die Bindung an den Vertrag von einer bestimmten Finanzierung abhängt. Dann muss geprüft werden, welche Voraussetzungen und Fristen gelten. Eine mündliche Aussage wie „Das klappt bestimmt mit der Finanzierung“ ist nicht ohne Weiteres mit einem verbindlichen Finanzierungsvorbehalt gleichzusetzen.
Worauf sollte die Klausel im Küchenvertrag eingehen?
Ein klar formulierter Finanzierungsvorbehalt sollte möglichst eindeutig festhalten, welche Finanzierung gemeint ist, bis wann die Kreditzusage vorliegen muss und was bei einer Ablehnung geschieht. Sinnvoll ist außerdem eine Regelung dazu, wie und bis wann der Käufer das Küchenstudio informieren muss.
Wichtige Punkte sind insbesondere:
- Kredithöhe: Welcher Betrag muss finanziert werden können?
- Frist: Bis zu welchem Datum muss eine verbindliche Zusage vorliegen?
- Nachweis: Reicht eine schriftliche Absage der Bank?
- Rechtsfolge: Kommt der Vertrag ohne Zusage gar nicht erst zustande, oder entfällt er bei einer Absage?
- Bereits gezahlte Beträge: Was passiert mit einer Anzahlung, wenn die vereinbarte Bedingung greift?
Unklare Formulierungen können später Streit auslösen. Gerade bei einem hohen Kaufpreis lohnt es sich, die Klausel vor der Unterschrift schriftlich festzuhalten und gegebenenfalls rechtlich prüfen zu lassen.
Vorsicht bei der Finanzierung direkt über das Küchenstudio
Bietet das Küchenstudio zusammen mit dem Küchenkauf einen Kredit an, können besondere Regeln über sogenannte verbundene Verträge relevant werden (§§ 358, 359 BGB). Ob tatsächlich ein verbundenes Geschäft vorliegt, hängt von den Umständen ab, insbesondere davon, wie Kauf und Finanzierung zusammenwirken.
Unter bestimmten Voraussetzungen kann ein wirksamer Widerruf des Verbraucherdarlehens auch Auswirkungen auf den finanzierten Kaufvertrag haben. Das bedeutet aber nicht, dass jeder Küchenvertrag mit Ratenzahlung frei widerrufen werden kann. Auch die gesetzlichen Ausnahmen und die konkreten Vertragsunterlagen sind zu beachten.
Wichtig ist daher die Unterscheidung: Ein Finanzierungsvorbehalt ist eine vertragliche Vereinbarung. Die Regeln über verbundene Verträge sind gesetzliche Schutzvorschriften. Beides kann eine Rolle spielen, ist aber nicht dasselbe.
Was tun, wenn die Bank den Kredit ablehnt?
Wer eine Finanzierungsabsage erhält, sollte zuerst den unterschriebenen Küchenvertrag einschließlich aller Anlagen und Finanzierungsunterlagen prüfen. Gibt es einen Vorbehalt, sollten Käufer die dort genannten Fristen und Mitteilungspflichten genau beachten.
Anschließend empfiehlt es sich, die Ablehnung der Bank schriftlich zu dokumentieren und dem Küchenstudio rechtzeitig mitzuteilen. Dabei sollte man sich ausdrücklich auf die vereinbarte Klausel beziehen und um eine schriftliche Bestätigung bitten, welche Folgen sich daraus für den Auftrag und bereits geleistete Zahlungen ergeben.
Fehlt ein Finanzierungsvorbehalt, kann es sinnvoll sein, frühzeitig über eine einvernehmliche Vertragsaufhebung oder eine andere Zahlungsvereinbarung zu sprechen. Einen gesetzlichen Anspruch auf kostenlose Stornierung allein wegen der Kreditabsage gibt es grundsätzlich nicht.
Kann das Küchenstudio Stornokosten verlangen?
Ob bei einer Vertragsbeendigung Kosten entstehen, lässt sich nicht pauschal beantworten. Es kommt unter anderem darauf an, ob der Vertrag aufgrund einer wirksam vereinbarten Bedingung nicht zustande gekommen oder weggefallen ist, ob eine einvernehmliche Aufhebung vereinbart wurde und welche Vertragsklauseln gelten.
Verlangt das Küchenstudio eine pauschale Stornogebühr, sollte geprüft werden, ob die entsprechende Klausel überhaupt wirksam ist und auf die konkrete Situation Anwendung findet. Käufer sollten eine Forderung daher nicht ungeprüft akzeptieren – aber auch nicht davon ausgehen, dass eine Kreditablehnung automatisch sämtliche Zahlungspflichten beseitigt.
Fazit: Finanzierung vor der Unterschrift absichern
Ein Finanzierungsvorbehalt kann Küchenkäufer vor erheblichen finanziellen Risiken schützen. Voraussetzung ist eine klare und nachweisbare Vereinbarung. Ohne einen solchen Vorbehalt bleibt ein unterschriebener Küchenvertrag im Regelfall verbindlich, selbst wenn die Bank den gewünschten Kredit verweigert.
Wer die Küche nur mit Fremdfinanzierung bezahlen kann, sollte deshalb möglichst erst nach einer belastbaren Finanzierungszusage unterschreiben – oder vorher einen eindeutigen Finanzierungsvorbehalt vereinbaren.
Hinweis: Dieser Beitrag bietet allgemeine rechtliche Informationen und ersetzt keine Prüfung des konkreten Vertrags im Einzelfall.
Rechtsanwalt Christoph Schüll - Küchenanwalt / bundesweit
Christoph Schüll ist Rechtsanwalt und Eigentümer der auf Schadenersatzrecht fokussierten Aachener Kanzlei Schüll Rechtsanwälte. Persönliches Interesse und ein “juristisches Fingerspitzengefühl” in Verbraucherangelegenheiten machen ihn zudem zu einem streitbaren Verfechter von Verbraucherrechten.
So machte sich der engagierte Jurist schon früh einen Namen bei der Durchsetzung von Verbraucherrechten gegenüber Online-Shops wie z.B. “Seats and Sofas”. Als “Küchenanwalt” betreut er eine große Zielgruppe mit mannigfaltigen Themen. Letzten Endes geht es um Kaufrecht, Vertragsrecht und weitere Rechtsnormen die im Streit mit Küchenherstellern, Lieferanten und Monteuren zum Einsatz kommen.
Ärger mit dem Küchenstudio?
Ihre Küche wurde nicht geliefert, weist Mängel auf oder das Küchenstudio reagiert nicht? Schildern Sie uns Ihren Fall – wir prüfen, wie wir Ihnen helfen können.
Jetzt Ihren Fall schildern Schildern Sie uns Ihr Anliegen über das Kontaktformular.